BENCANA alam merupakan risiko yang dapat terjadi sewaktu-waktu dan berdampak pada berbagai aspek kehidupan, termasuk kondisi keuangan masyarakat. Gempa bumi, banjir, tanah longsor, hingga kebakaran tidak hanya menyebabkan kerusakan tempat tinggal dan kehilangan harta benda, tetapi juga berpotensi mengganggu aktivitas ekonomi serta sumber penghasilan keluarga.
Dalam situasi tersebut, kebutuhan sehari-hari tetap harus dipenuhi meskipun kondisi keuangan sedang tidak stabil. Biaya untuk membeli makanan, obat-obatan, transportasi, tempat tinggal sementara, hingga memperbaiki rumah dapat muncul secara bersamaan. Tanpa persiapan finansial yang memadai, masyarakat berisiko menggunakan pinjaman atau menjual aset untuk memenuhi kebutuhan mendesak.
Pentingnya perencanaan keuangan dalam menghadapi bencana turut dibahas dalam penelitian Rukuh Setiadi dan Rambu Frederika (2022) berjudul Family Financial Planning for Disaster Preparedness: A Case Study of North Semarang, Indonesia. Penelitian yang dilakukan terhadap 100 rumah tangga di wilayah Semarang Utara tersebut menunjukkan bahwa literasi keuangan keluarga memiliki peran penting dalam kesiapsiagaan menghadapi bencana. Namun, hanya sebagian kecil keluarga yang telah menerapkan perencanaan keuangan secara khusus untuk mengantisipasi risiko banjir rob.
Temuan tersebut memperlihatkan bahwa kesiapsiagaan bencana tidak cukup hanya dilakukan melalui persiapan fisik, seperti menyediakan perlengkapan evakuasi dan kebutuhan pokok. Kesiapan finansial juga perlu menjadi bagian dari perencanaan keluarga agar masyarakat memiliki sumber daya untuk bertahan dan memulihkan kondisi setelah bencana terjadi.
Mengapa Dana Darurat Penting untuk Menghadapi Risiko Bencana Alam?
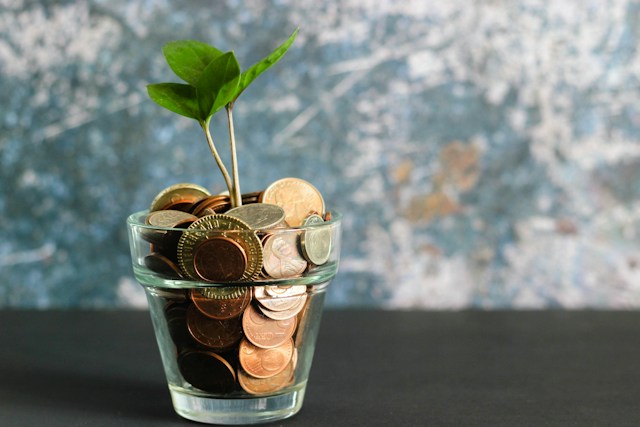
Dana darurat merupakan sejumlah uang yang disisihkan untuk menghadapi kebutuhan tidak terduga di luar pengeluaran rutin. Dalam konteks kebencanaan, dana ini berfungsi sebagai cadangan finansial yang dapat digunakan ketika masyarakat kehilangan pendapatan, mengalami kerusakan properti, atau harus mengeluarkan biaya tambahan akibat kondisi darurat.
Buku At Risk: Natural Hazards, People’s Vulnerability and Disasters karya Wisner, Blaikie, Cannon, dan Davis (2004) menjelaskan bahwa kerentanan masyarakat terhadap bencana tidak hanya dipengaruhi oleh ancaman alam, tetapi juga kondisi sosial dan ekonomi yang dimiliki. Artinya, kemampuan seseorang untuk menghadapi dan memulihkan diri dari bencana turut dipengaruhi oleh sumber daya yang tersedia, termasuk kemampuan finansial.
Hal tersebut sejalan dengan penelitian Cong dan Feng (2022) dalam jurnal Research on Aging yang membahas kesiapan finansial masyarakat dalam menghadapi keadaan darurat. Penelitian tersebut menunjukkan bahwa kesiapan keuangan berkaitan dengan berbagai faktor kerentanan individu dan lingkungan tempat tinggal.
Dengan demikian, dana darurat dapat menjadi salah satu bentuk perlindungan finansial untuk mengurangi tekanan ekonomi sebagai risiko ketika bencana terjadi. Keberadaannya membantu keluarga memenuhi kebutuhan mendesak tanpa harus langsung mengandalkan utang atau mengorbankan seluruh tabungan yang telah dikumpulkan untuk kebutuhan jangka panjang.
Tips Menyiapkan Dana Darurat untuk Menghadapi Risiko Bencana Alam
Agar lebih siap menghadapi kemungkinan bencana, masyarakat dapat mulai membangun kebiasaan mengelola dana darurat melalui beberapa langkah berikut.
1. Mulai Menyisihkan Penghasilan Secara Bertahap
Menyiapkan dana darurat tidak harus menunggu sampai memiliki penghasilan besar atau kondisi keuangan benar-benar stabil. Masyarakat dapat memulainya dengan menyisihkan sebagian pendapatan secara rutin setiap bulan.
Besaran simpanan dapat disesuaikan dengan kemampuan finansial masing-masing. Hal terpenting adalah membangun konsistensi agar dana darurat dapat terkumpul secara bertahap. Memisahkan rekening tabungan khusus juga dapat membantu mengurangi risiko penggunaan uang tersebut untuk kebutuhan konsumtif.
2. Tentukan Target Dana Berdasarkan Kebutuhan
Jumlah dana darurat perlu disesuaikan dengan pengeluaran rutin, jumlah anggota keluarga, tanggungan, serta risiko bencana di lingkungan tempat tinggal.
Sebagai acuan perencanaan keuangan, dana darurat dapat ditargetkan minimal tiga kali pengeluaran bulanan. Namun, keluarga dengan tanggungan lebih banyak, penghasilan tidak tetap, atau tinggal di wilayah rawan bencana dapat mempertimbangkan cadangan yang lebih besar.
Misalnya, apabila pengeluaran rutin keluarga mencapai Rp4 juta setiap bulan, target awal dana darurat sebesar Rp12 juta dapat dijadikan patokan. Dana tersebut bukan angka mutlak untuk semua kondisi bencana, melainkan langkah awal dalam membangun perlindungan finansial.
Baca Juga: Tips Islami Mengatur Keuangan
Risiko Bencana Alam Bagi Keuangan: Tips Pentingnya Persiapan Dana Darurat Sejak Dini
3. Simpan Dana di Tempat yang Mudah Dicairkan
Dana darurat sebaiknya ditempatkan pada instrumen keuangan yang memiliki risiko relatif rendah dan mudah diakses ketika dibutuhkan. Rekening tabungan dapat menjadi pilihan karena memungkinkan masyarakat mengambil uang dengan cepat untuk memenuhi kebutuhan mendesak.
Selain itu, masyarakat dapat menyediakan uang tunai dalam jumlah secukupnya sebagai antisipasi ketika jaringan internet, listrik, atau layanan perbankan mengalami gangguan akibat bencana. Penyimpanan uang tunai sebaiknya dilakukan di tempat yang aman dan terlindungi dari air maupun kerusakan.
Penelitian Setiadi dan Frederika (2022) juga menyoroti potensi penggunaan uang digital dalam mendukung kesiapsiagaan finansial keluarga. Meski demikian, masyarakat tetap perlu mempertimbangkan keterbatasan akses teknologi dan infrastruktur ketika bencana terjadi. Oleh karena itu, mengombinasikan akses dana melalui rekening dan uang tunai dapat menjadi langkah yang lebih fleksibel.
4. Pisahkan Dana Darurat dari Tabungan dan Investasi
Dana darurat memiliki tujuan berbeda dari tabungan untuk membeli barang, dana pendidikan, maupun investasi jangka panjang. Karena itu, penggunaannya perlu dibatasi hanya untuk kebutuhan yang benar-benar mendesak.
Masyarakat juga sebaiknya tidak menempatkan seluruh dana darurat pada instrumen investasi berisiko tinggi atau aset yang membutuhkan waktu untuk dicairkan. Ketika bencana terjadi, kebutuhan utama adalah ketersediaan uang, bukan mengejar keuntungan investasi.
5. Pertimbangkan Asuransi sebagai Perlindungan Tambahan
Selain menyiapkan dana darurat, masyarakat dapat mempertimbangkan asuransi sebagai pelengkap perlindungan finansial. Jenis asuransi yang dipilih perlu disesuaikan dengan kondisi dan risiko yang dihadapi, seperti asuransi kesehatan, jiwa, properti, maupun kendaraan.
Sebelum membeli produk asuransi, penting untuk memahami manfaat perlindungan, pengecualian, batas pertanggungan, serta ketentuan klaim. Hal ini diperlukan agar perlindungan yang dipilih benar-benar sesuai dengan kebutuhan ketika risiko terjadi.
Penelitian Miao dan Zhang (2023) dalam Natural Hazards Review turut membahas berbagai bentuk kesiapsiagaan rumah tangga terhadap bencana alam, termasuk menyiapkan tabungan dan membeli asuransi. Penelitian tersebut memperlihatkan bahwa kesiapan finansial merupakan salah satu bagian dari upaya masyarakat dalam menghadapi risiko bencana.
6. Evaluasi dan Perbarui Dana Darurat Secara Berkala
Kebutuhan keluarga dapat berubah seiring waktu, begitu pula risiko bencana yang dihadapi. Oleh karena itu, jumlah dana darurat perlu dievaluasi secara berkala, terutama ketika terjadi perubahan penghasilan, bertambahnya anggota keluarga, atau kenaikan biaya hidup.
Masyarakat juga perlu memastikan bahwa informasi rekening, dokumen penting, dan akses keuangan tersimpan dengan aman. Menyiapkan salinan dokumen identitas, data asuransi, serta informasi rekening dalam bentuk digital maupun fisik dapat membantu memperlancar proses administrasi apabila terjadi keadaan darurat.
Bangun Ketahanan Finansial Sebelum Bencana Terjadi
Menyiapkan dana darurat merupakan salah satu bentuk antisipasi yang dapat dilakukan masyarakat untuk mengurangi dampak ekonomi akibat bencana. Kebiasaan menyisihkan penghasilan, menentukan target tabungan, serta memahami perlindungan asuransi dapat membantu keluarga menghadapi kondisi yang tidak terduga.
Dalam buku Disaster Preparedness: Concepts, Guidance, and Research, Sutton dan Tierney (2006) membahas kesiapsiagaan sebagai upaya yang perlu dilakukan sebelum bencana terjadi. Kesiapan tersebut mencakup kemampuan individu dan masyarakat dalam mengantisipasi risiko serta mengurangi dampak yang mungkin ditimbulkan.
Follow Official WhatsApp Channel chanelmuslim.com untuk mendapatkan berita-berita terkini dengan mengklik tautan ini.
Oleh karena itu, membangun dana darurat sebaiknya tidak hanya dilakukan ketika bencana mulai mengancam. Perencanaan keuangan perlu menjadi kebiasaan sejak dini agar masyarakat memiliki cadangan yang cukup ketika menghadapi situasi sulit.
Pada akhirnya, bencana memang tidak selalu dapat diprediksi, tetapi dampak finansialnya dapat diantisipasi melalui persiapan yang tepat. Dengan memiliki dana darurat, masyarakat dapat memenuhi kebutuhan mendesak, menjaga kestabilan ekonomi keluarga, dan menjalani proses pemulihan dengan lebih terencana. [Ssh]